Как настроить схему кредитования

Залог в ломбарде выдается под определенные условия: срок, размер процентов и порядок их взимания. В программе «1С-Рарус: Ломбард ЕПС 4» для определения таких условий используется схема кредитования. Если в ломбарде используются разные условия кредитования, можно создать несколько схем и настроить каждую отдельно. Например, отдельные схемы могут применяться для разных диапазонов суммы займа.
В инструкции показано, как создать и настроить схему кредитования и применить ее в залоге.
Вариант взимания оплаты при перезалоге
Минимальный срок и минимальная сумма начисления
Вариант начисления суммы за оценку вещи
Настройка периодичности начислений
Как проверить схему кредитования
Для настройки условий кредитования выполните действия:
Шаг 1. Создайте новую схему кредитования.
Перейдите в «Ломбард → Настройки кредитования → Схемы кредитования» и нажмите кнопку «Создать»:
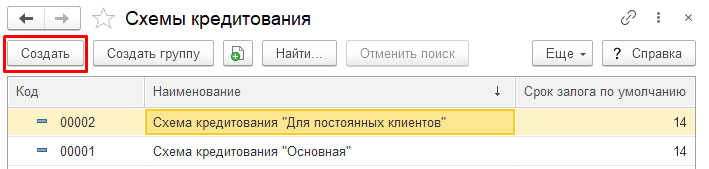
В справочнике можно создать любое необходимое количество схем. Условия каждой схемы настраиваются независимо друг от друга.
Шаг 2. Задайте общие условия кредитования.
В карточке схемы задаются общие параметры, которые определяют, когда схема доступна и как программа будет использовать ее при работе с залоговым билетом:
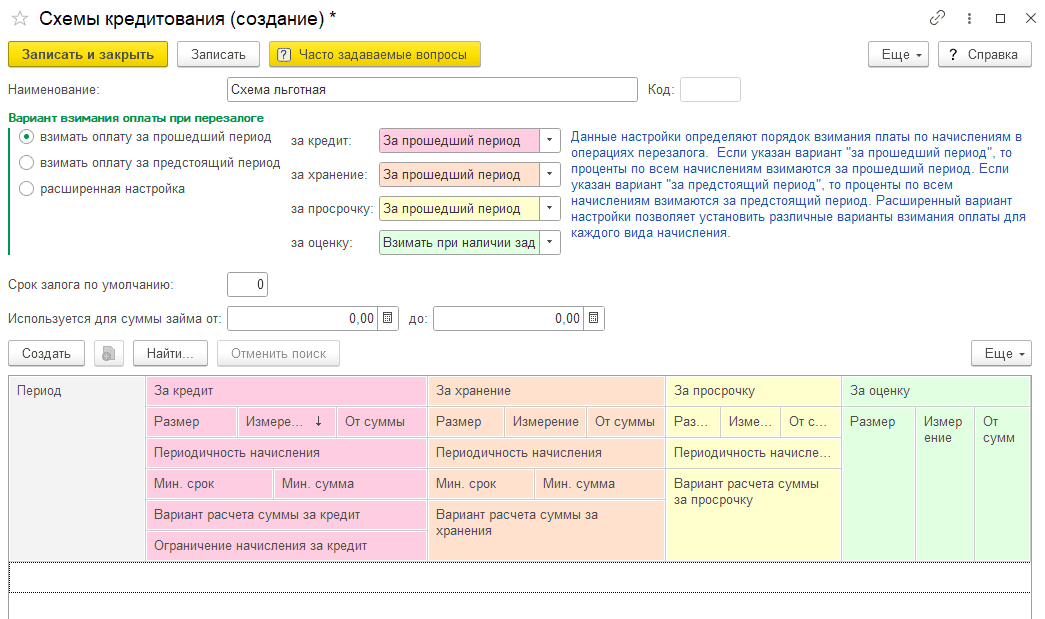
Вариант взимания оплаты при перезалоге
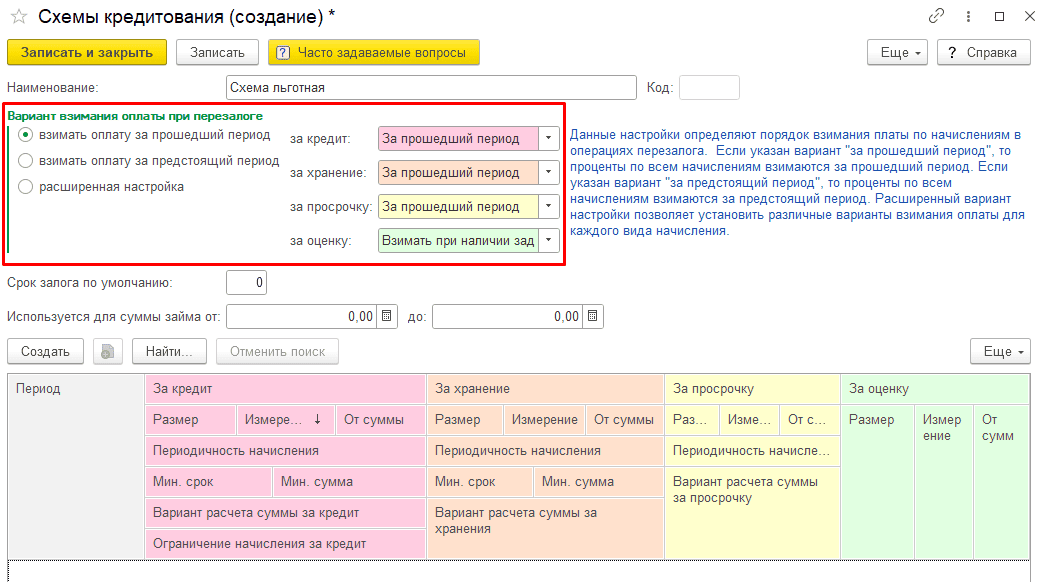
В группе «Вариант взимания оплаты при перезалоге» укажите, за какой период будет взиматься плата по начислениям при выполнении перезалога.
-
«Взимать оплату за прошедший период» — начисления оплачиваются за уже прошедший период.
-
«Взимать оплату за предстоящий период» — начисления оплачиваются за будущий период.
-
«Расширенная настройка» — позволяет задать отдельный вариант для каждого вида начисления.
Срок залога по умолчанию
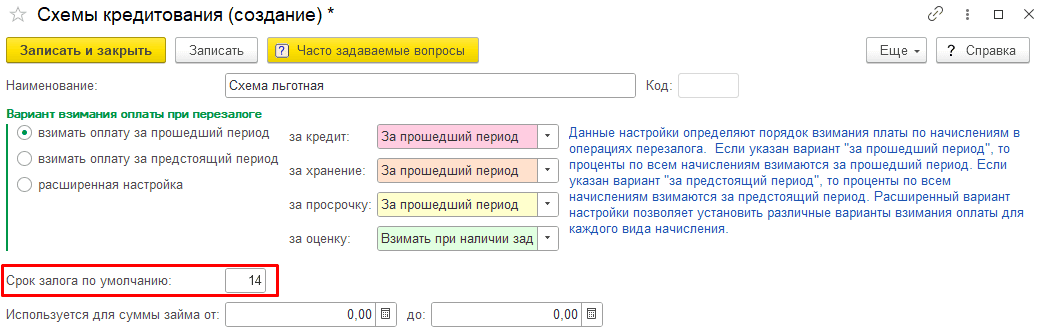
В поле «Срок залога по умолчанию» укажите срок, который программа будет автоматически подставлять при оформлении операции «Залог» с этой схемой.
Диапазон суммы займа
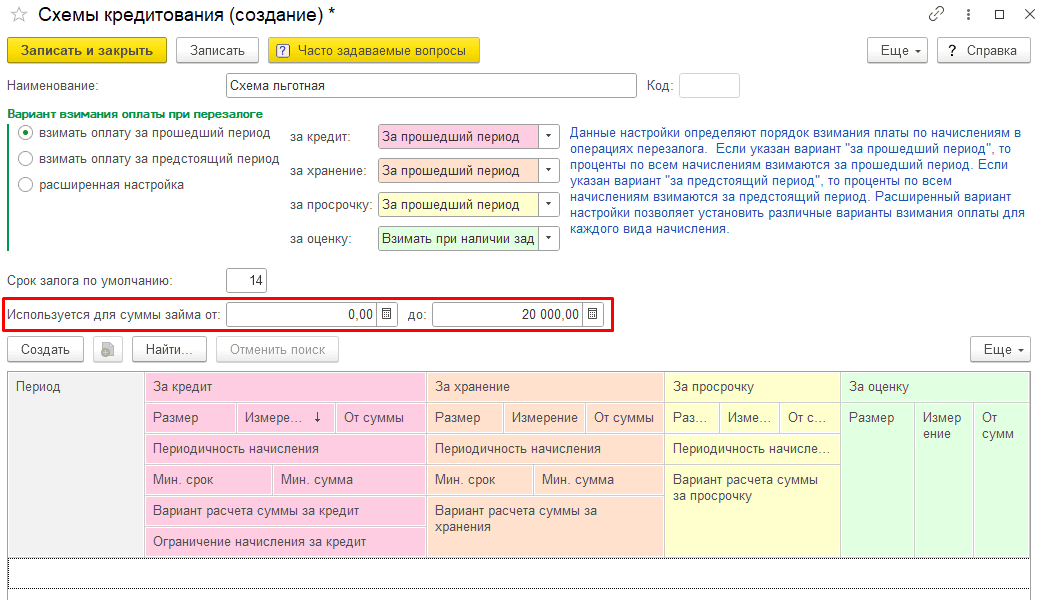
При необходимости ограничьте применение схемы по сумме займа с помощью полей «Используется для суммы займа от» и «до». Например, если схема действует для займов до 20 000 руб., при оформлении залога на большую сумму она не будет доступна для выбора:
Шаг 3. Настройте размеры начислений
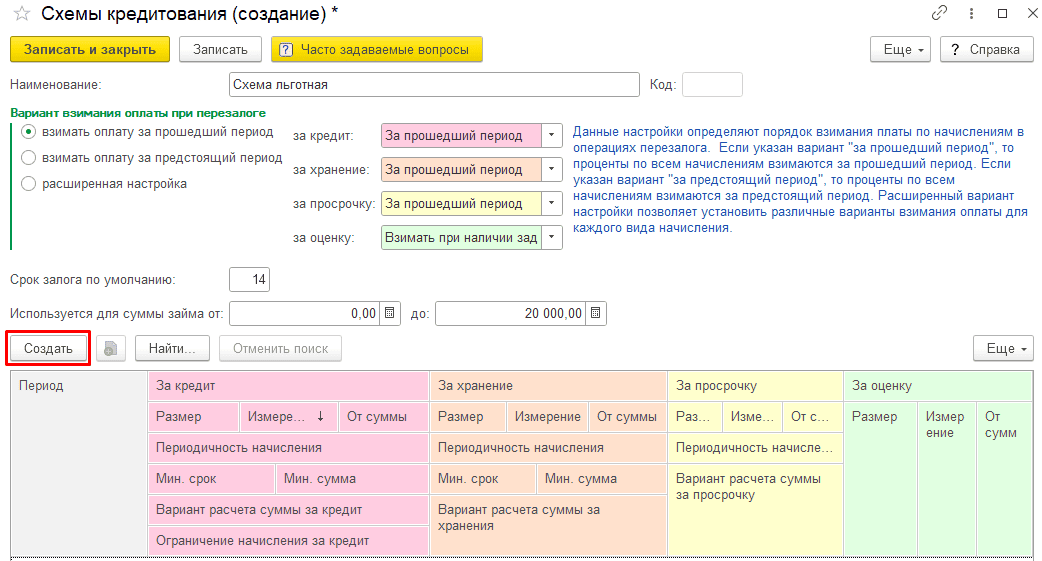
В нижней части схемы задаются условия начислений. Для каждого вида начисления можно указать собственную ставку и правила расчета. Для добавления настройки нажмите кнопку «Создать»:
Вид и размер начисления
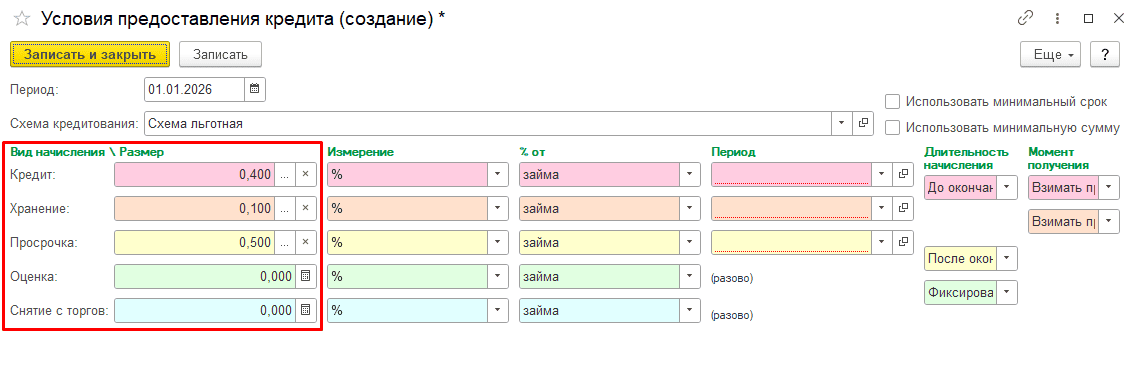
В графе «Вид начисления\Размер» укажите процентную ставку по каждому виду начислений отдельно (за кредит, хранение, просрочку, оценку и снятие с торгов. Можно использовать фиксированное значение или график начислений, если ставка должна меняться в зависимости от срока пользования займом.
Примечание:
Настройка графиков начислений подробно рассмотрена в отдельной инструкции «Как задать график начислений». В ней показано, как создать график с несколькими ставками по периодам и выбрать его в схеме кредитования.
Измерение и база расчета
-
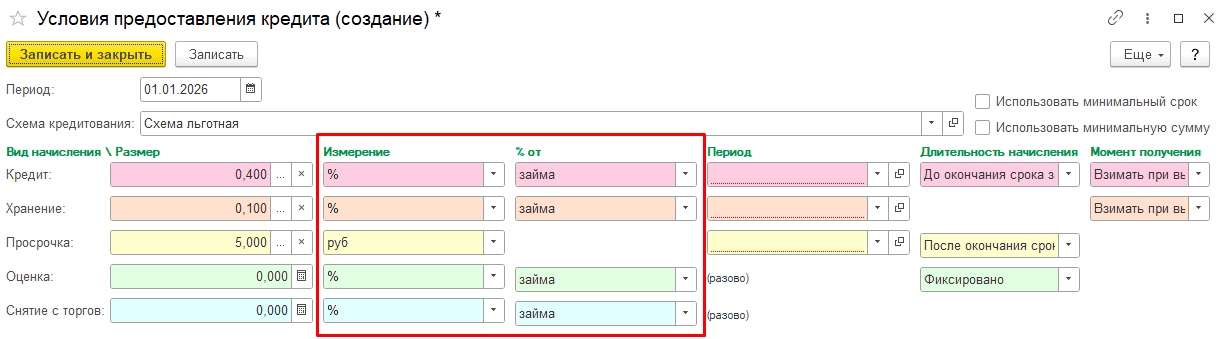
В колонке «Измерение» выберите способ задания ставки: проценты или фиксированная сумма в рублях.
-
Если выбраны проценты, в колонке «% от» укажите базу расчета — сумму займа или сумму оценки:
Периодичность начисления
В поле «Период» задается периодичность начисления: например, каждый календарный день, каждый рабочий день, раз в неделю или раз в месяц. Создание собственных вариантов периодов рассмотрено ниже:
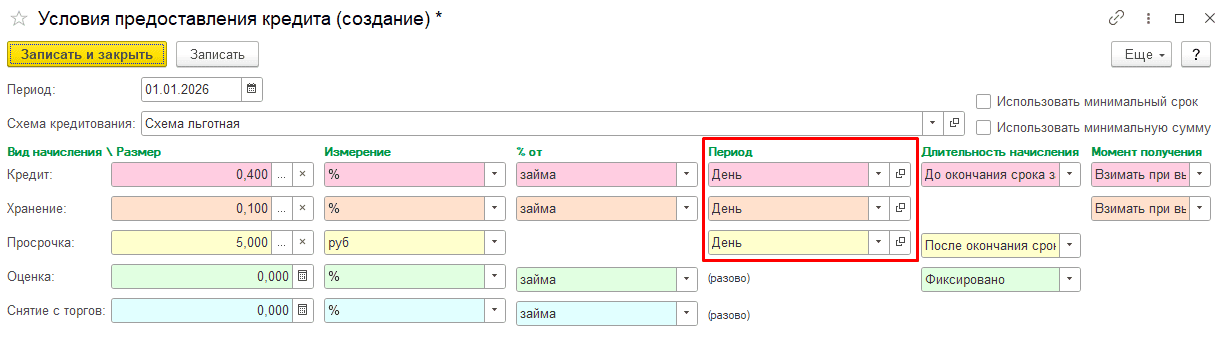
Длительность начисления
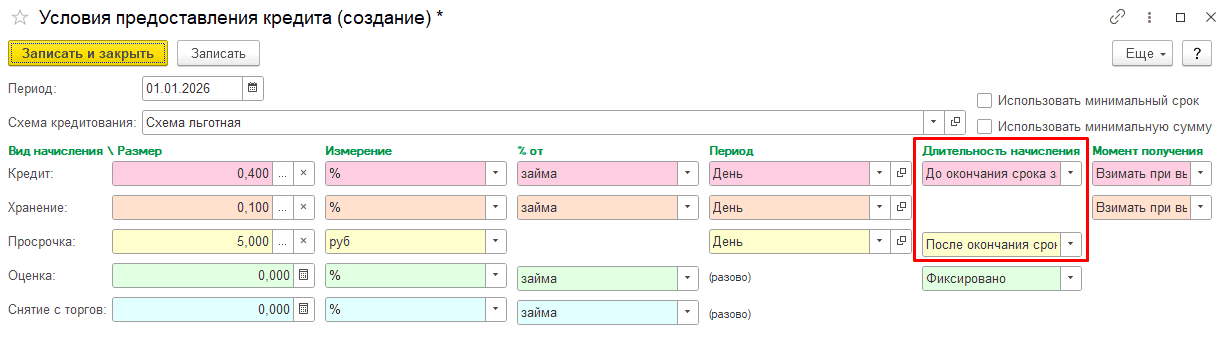
Параметр «Длительность начисления» определяет, с какого момента или до какого момента будет выполняться начисление.
Для кредита можно выбрать момент окончания начислений:
-
«До конца срока займа» — до окончания срока займа;
-
«До окончания льготного срока» — до окончания льготного срока;
-
«До закрытия билета» — до закрытия залогового билета (выкуп, продажа, изъятие).
Для просрочки можно определить момент начала начислений:
-
«После окончания срока займа»;
-
«После окончания льготного срока».
Момент получения
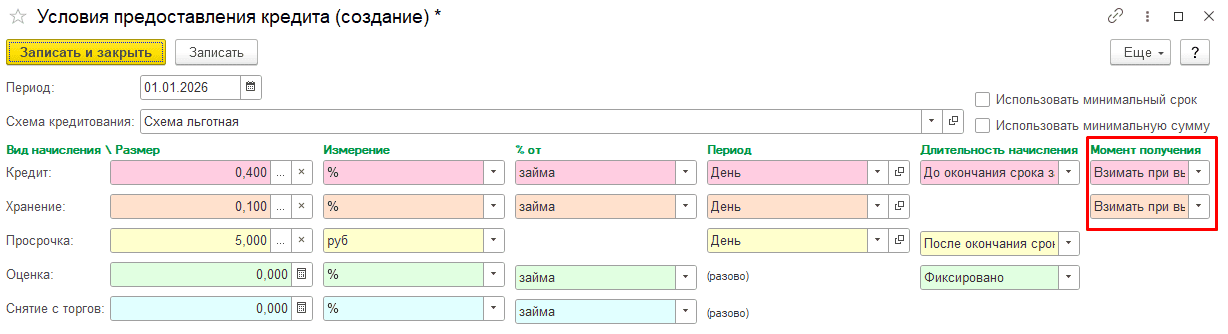
Настройка «Момент получения» определяет, когда начисления удерживаются ломбардом.
-
«Взимать сразу» — начисления, соответствующие сроку займа, удерживаются при оформлении залога. При досрочном выкупе переплата возвращается залогодателю; если залог не выкуплен в срок, дальнейшие начисления выполняются по установленной периодичности.
-
«Взимать при выкупе» — начисления удерживаются при выкупе залога:
Минимальный срок и минимальная сумма начисления
При необходимости установите флаги «Использовать минимальный срок» и «Использовать минимальную сумму», затем заполните колонки «Мин. срок» и «Мин. сумма».
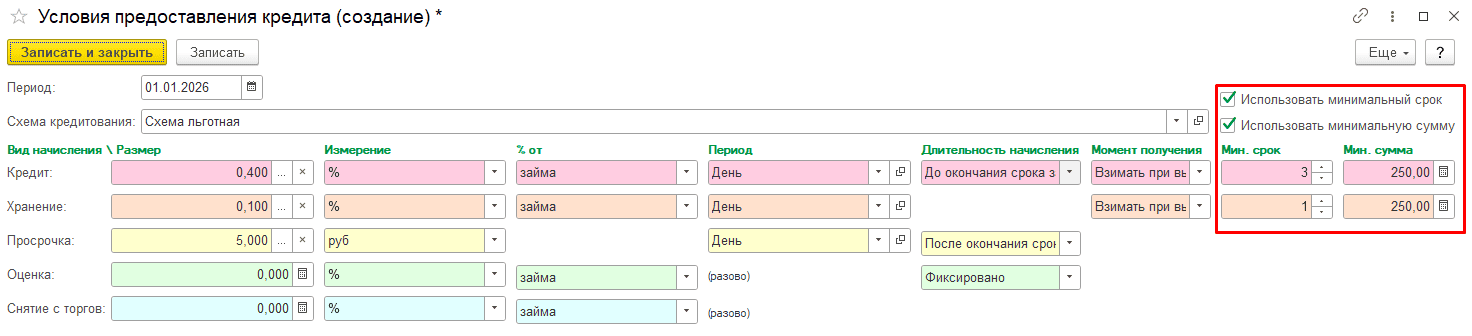
Эти параметры задают минимальный размер начислений, который будет удержан независимо от фактического срока пользования займом:
-
Если минимальная сумма равна 250 руб., а фактически рассчитано 150 руб., к удержанию будет 250 руб.
-
Если начисление выполняется ежедневно и минимальный срок равен 5 дням, при выкупе через 3 дня начисление будет рассчитано за 5 дней. При выкупе через 10 дней — за фактические 10 дней.
Вариант начисления суммы за оценку вещи
В колонке «Длительность начисления» для оценки укажите как определять сумму оценки:
-
Фиксированно – начисления производятся фиксированной суммой по билету в целом.
-
За каждую вещь – начисления производятся за каждую залоговую вещь (за каждую строку в таблице вещей).
Настройка периодичности начислений
В программе можно настраивать собственные периоды начисления с использованием календарных дней, рабочих дней и месяцев. Это позволяет задавать варианты «раз в день», «раз в неделю», «раз в месяц» и другие.
Чтобы выбрать или создать период, откройте справочник «Периоды» по кнопке выбора в колонке «Период» условий предоставления кредита.
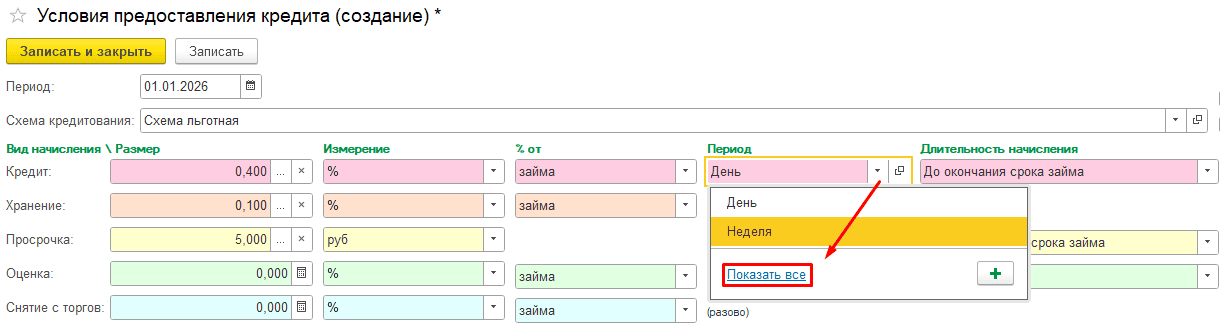
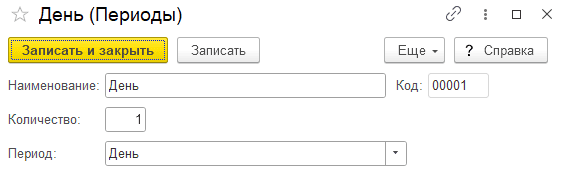
Создайте новый элемент справочника и заполните его параметры.
-
«Количество» — число периодов, принимаемых за одну единицу. Например, 1 день.
-
«Период» — тип периода: «День», «Месяц» или «Рабочий день».
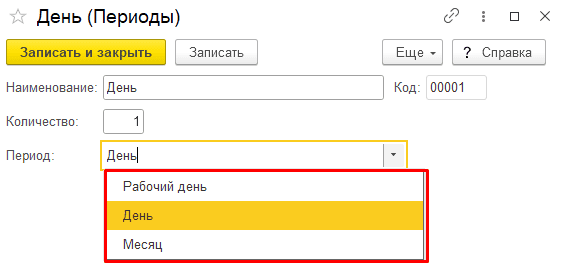
Как работает выбранный вариант:
-
«День» — начисление выполняется за каждый календарный день в соответствии с заданным количеством.
-
«Месяц» — ставка применяется за указанное количество месяцев.
-
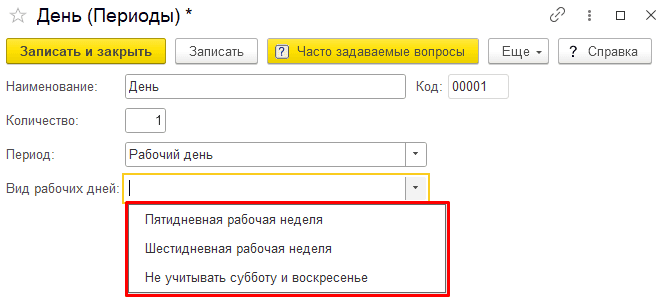
«Рабочий день» — дополнительно требуется выбрать вид рабочих дней.
Для варианта «Рабочий день» доступны:
-
«Пятидневная рабочая неделя» — используются рабочие дни пятидневной недели;
-
«Шестидневная рабочая неделя» — используются рабочие дни шестидневной недели;
-
«Не учитывать субботу и воскресенье» — используются все дни, кроме праздничных.
Как проверить схему кредитования
После заполнения всех параметров сохраните схему кредитования и проверьте ее при оформлении залога.
-
Если задан «Срок залога по умолчанию», убедитесь, что он автоматически подставляется в операции «Залог».
-
Если задан диапазон суммы займа, проверьте, что схема доступна только для сумм, попадающих в этот диапазон.
-
Проверьте выбранные ставки, периодичность, момент получения и ограничения по минимальному сроку или сумме начислений.
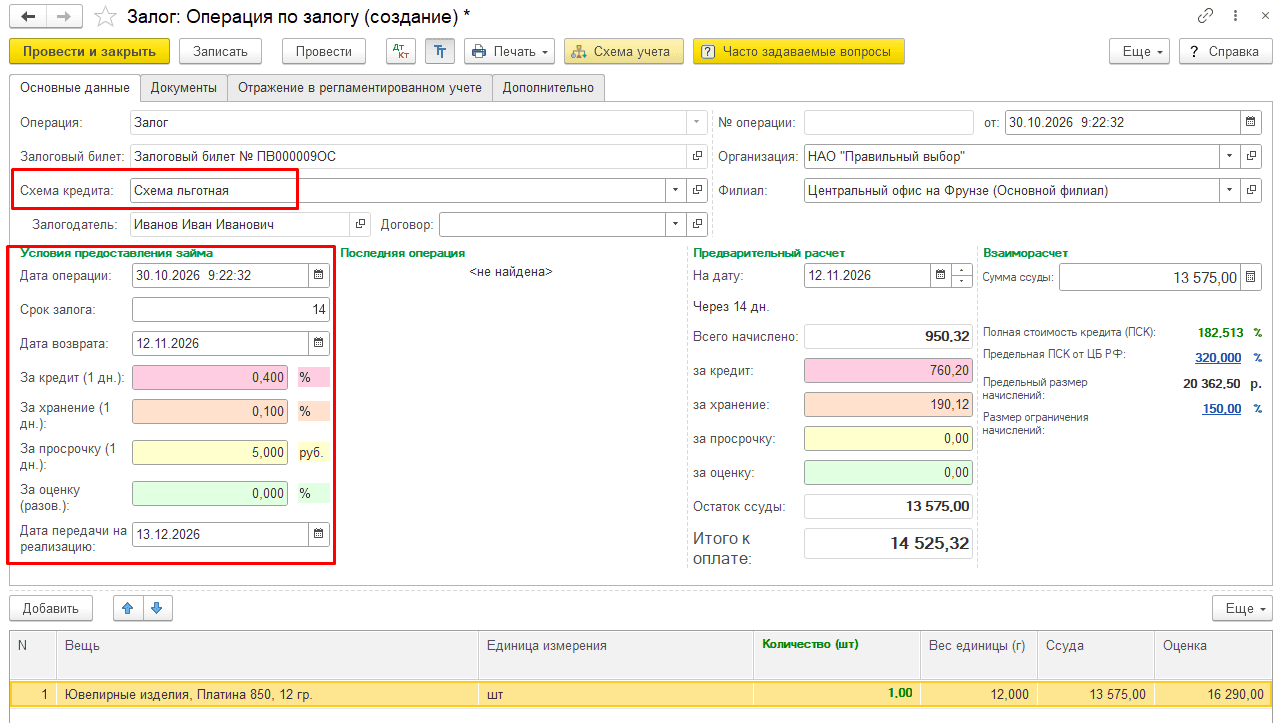
Таким образом, схема кредитования объединяет основные условия займа в одной настройке: ставки и периоды начислений, порядок их взимания, срок залога и ограничения по сумме займа. Если условия работы ломбарда различаются, создайте отдельные схемы и используйте нужную при оформлении залога.